/
/
bofa-eleva-a-compra-a-anglo-american-los-activos-en-chile-y-la-fusin-con-te
BofA eleva a "compra" a Anglo American: los activos en Chile y la fusión con Teck disparan su atractivo bursátil
En un contundente respaldo al sector minero internacional, BofA Securities ha decidido elevar la calificación bursátil de las acciones de Anglo American a la categoría de "compra". La firma de análisis financiero destaca que el valor de la compañía ha experimentado un sólido resurgimiento tras un periodo previo de caídas, situando la propuesta de fusión con la minera canadiense Teck Resources como el pilar estratégico para consolidar una entidad altamente competitiva y especializada en la producción global de cobre.
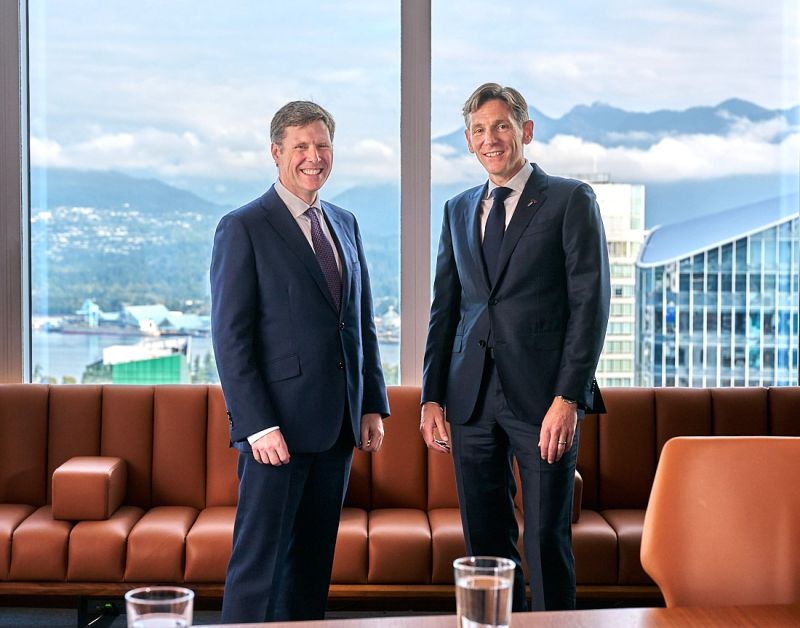
Para reflejar el alcance de esta operación corporativa, BofA estableció un nuevo precio objetivo para el título de la minera de 4.700 peniques por acción. Dicha cifra se calculó utilizando una valoración por suma de las partes de 1x de su valor activo neto (NAV), metodología que analiza de manera independiente cada una de las unidades de negocio del grupo. Este modelo bursátil asume que la transacción con Teck Resources se concretará con éxito e integra valores ajustados por riesgo para las sinergias corporativas y de adquisición a corto plazo, además de eficiencias operativas de largo plazo en los depósitos vecinos de Collahuasi y Quebrada Blanca.
Desde la perspectiva de la valoración fundamental en el mercado de capitales, la entidad combinada ofrece un perfil de precios sumamente atractivo. Según las estimaciones de BofA, las acciones consolidadas cotizarían a un múltiplo inferior a las 7 veces el valor empresarial sobre EBITDA (EV/EBITDA) proyectado para los años 2027 y 2028. Esta métrica representa un descuento significativo frente al resto de los grandes productores del sector del cobre, cuyos múltiplos de cotización suelen ubicarse entre las 8 y las 15 veces EBITDA.
En el plano estrictamente operativo, la integración de ambas compañías dará lugar a un verdadero gigante extractivo. A corto plazo, BofA proyecta que la entidad unificada registrará una producción conjunta de cobre cercana a las 945.000 toneladas anuales. Sin embargo, la gran ventaja estratégica de la transacción reside en la sinergia geográfica de la zona norte de Chile, donde convergen dos yacimientos de escala mundial.
Actualmente, la mina de Collahuasi en Chile —en la que Anglo mantiene una participación del 44%— registra una extracción de aproximadamente 570.000 toneladas al año, consolidándose como una de las operaciones de cobre más grandes del planeta. Al integrar funcionalmente este activo con la faena contigua de Quebrada Blanca II (QBII), operada al 60% por Teck y con un volumen de unas 240.000 toneladas anuales, la infraestructura combinada ganará una escala inédita en la industria.
Con la incorporación de unas 175.000 toneladas al año adicionales provenientes del potencial de sinergias operativas directas entre ambos depósitos, el complejo unificado alcanzará una capacidad teórica de extracción cercana al millón de toneladas anuales de cobre. En esta nueva macroestructura operativa, la participación accionaria conjunta de Anglo Teck bordeará el 50%, optimizando costos logísticos y de procesamiento de mineral.
Además del núcleo productivo en territorio chileno, la cartera consolidada abarcará una red de activos diversificados en todo el continente americano. Destacan la mina Quellaveco en Perú (con una producción de 300.000 t/año y un 60% de propiedad de Anglo), Los Bronces en Chile (175.000 t/año y 50% de Anglo), Antamina en Perú (400.000 t/año equivalentes de cobre y 22,5% controlado por Teck) y Highland Valley en Canadá (120.000 t/año, propiedad 100% de Teck).
A pesar del optimismo del informe, el calendario corporativo mantiene como hito clave el cierre formal de la transacción en marzo de 2027. La operación permanece sujeta a la aprobación de las autoridades antimonopolio de China, un paso que BofA cataloga explícitamente como el riesgo principal de la transacción. No obstante, tanto Anglo como Teck han confirmado contactos permanentes con los entes reguladores chinos y señalaron que las conversaciones avanzan según lo esperado.
Reportes de mercado citados por la agencia Reuters señalan que la firma de un contrato de suministro a varios años con compradores de ese país podría ser suficiente para resolver las objeciones antimonopolio de Pekín. Por su parte, BofA advirtió en su nota que la imposición de ventas forzadas de activos clave representaría un obstáculo importante que dificultaría la conclusión final del acuerdo.
En paralelo con esta reestructuración masiva enfocada en metales básicos, Anglo American continúa avanzando en su plan de desinversión de activos no estratégicos. Las ventas de sus divisiones de carbón siderúrgico y níquel ya se encuentran acordadas —manteniéndose la de níquel a la espera del visto bueno regulatorio—, mientras que el proceso de enajenación de la emblemática productora de diamantes De Beers sigue su curso enfrentando presiones por la caída generalizada de precios. Pese a estos factores secundarios, BofA enfatizó que ninguna de estas desinversiones alterará de forma negativa la percepción del alto valor fundamental que proyecta la nueva empresa combinada.
Lunes, 26 De Octubre De 2026, 17:24
Politica Minera
Chile