/
/
rbc-y-deutsche-bank-recalibran-sus-proyecciones-para-antofagasta-el-brazo-m
RBC y Deutsche Bank recalibran sus proyecciones para Antofagasta, el brazo minero del grupo Luksic
Tras el informe de producción del tercer trimestre de 2026, la banca de inversión ajusta sus modelos sobre Antofagasta plc, matriz de Antofagasta Minerals y cotizada en la Bolsa de Londres. El foco está en el cumplimiento de la guía anual, la presión sobre los costos unitarios y la credibilidad de las metas de producción para 2027.
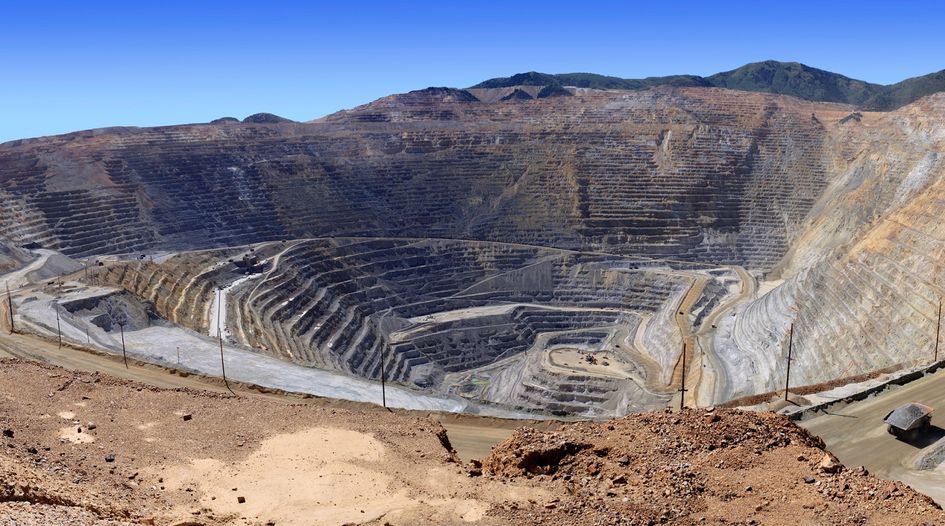
Antofagasta produjo 151.900 toneladas de cobre entre julio y septiembre. La cifra es un 7% superior a la del segundo trimestre, aunque quedó cerca de un 2% por debajo del consenso compilado por la compañía (155.000 t). El alza respondió principalmente a Los Pelambres, cuya producción subió 17% intertrimestral, hasta 79.300 toneladas. La división se apoyó en mejores recuperaciones y en la liberación de inventarios acumulados tras el temporal de julio en la Región de Coquimbo. Centinela, en cambio, retrocedió 3,1%, hasta 46.800 toneladas, por menores leyes.
Con 436.900 toneladas acumuladas a septiembre, un 8,3% menos que un año antes, la compañía mantuvo su guía 2026 de 625.000 a 655.000 toneladas. Para alcanzar el punto medio de ese rango, el cuarto trimestre deberá aportar alrededor de 203.000 toneladas, frente a las 151.900 del tercero. La empresa espera mayores leyes y mayor tratamiento de mineral en Los Pelambres durante el último tramo del año.
Antes del reporte, RBC Capital Markets ya había advertido sobre lo exigente de esa meta. En una nota previa al 15 de octubre, citada por MT Newswires, el banco canadiense anticipaba una producción trimestral por debajo del consenso y costos más altos que los proyectados por el mercado. Recortó entonces su precio objetivo de 3.400 a 3.300 peniques y mantuvo su recomendación de infraponderar (“underperform”). Los costos efectivamente reportados resultaron algo menores que los estimados por RBC: US$ 2,73 por libra antes de créditos por subproductos y US$ 1,38 por libra en términos netos.
Aun así, la presión de costos se refleja en la guía. La compañía elevó su estimación de costos antes de créditos por subproductos para 2026 a un rango de US$ 2,60 a 2,70 por libra, desde US$ 2,40 a 2,60, debido a los elevados precios del diésel. Mantuvo sin cambios la guía de costo neto, entre US$ 1,15 y 1,35 por libra.
Para 2027, Antofagasta proyecta una producción de entre 630.000 y 690.000 toneladas, apoyada en mayores leyes en Los Pelambres y parcialmente compensada por menores leyes en Centinela Concentrados. El rango quedó por debajo de lo que esperaba parte del mercado, y la acción cayó cerca de 7% el día del reporte. Las guías de costos e inversión para 2027 se entregarán con el informe del cuarto trimestre, en enero.
En una lectura distinta, Deutsche Bank elevó este martes su recomendación sobre Antofagasta de “vender” a “mantener”, aunque recortó su precio objetivo de 3.600 a 3.300 peniques. El analista Liam Fitzpatrick considera que la nueva guía de producción es más realista y alcanzable. Recuerda que la compañía ha quedado por debajo de sus metas cada año desde 2021, en promedio alrededor de un 4% bajo el punto medio del rango. El banco alemán estima una producción de 657.000 toneladas para 2027, dentro del rango oficial. Con un cierre previo de 3.174 peniques, el nuevo objetivo implica un potencial de alza acotado, de cerca de 4%.
En el frente laboral, la incertidumbre se despejó a mediados de mes. El 18 de octubre, los sindicatos Distrito Centinela y Minera Esperanza aprobaron el nuevo contrato colectivo con un 94,49% de los votos, poniendo fin a la huelga iniciada el 7 de octubre. Durante el paro, la compañía señaló que los trabajadores movilizados representaban el 22% de la dotación propia de la faena y que la producción proyectada no se veía alterada.
Con el conflicto laboral cerrado, la atención del mercado se concentra en dos variables. La primera es si la mejora de leyes y tratamiento en Los Pelambres permite cerrar 2026 dentro de la guía. La segunda es cómo evolucionan los costos unitarios en un contexto de diésel caro. El informe del cuarto trimestre, en enero, será el próximo hito para contrastar ambas proyecciones.
Martes, 27 De Octubre De 2026, 20:31
Politica Minera
Chile